清晨六点,城市里第一班地铁准点启动题材退潮信号,工厂车间的机床开始转动,山村小卖部的冰柜嗡嗡作响,写字楼的电梯来回穿梭。
这一切看似再平常不过,但只要电网抖上那么一下,整个链条就会瞬间瘫痪。
有意思的是,很多人一辈子都没认真看过自家电表转了多少圈,只在缴费时嘟囔一句"怎么又扣钱了"。
可若把镜头拉远,去看托起这张网的两家巨无霸企业的账本,画面就没那么轻松了——负债数字大得让人倒吸一口凉气。
有人看了一眼就断言:"这是要暴雷了吧?"
也有人一脸疑惑:既然欠了这么多钱,电费怎么反而多年没怎么涨?
这两种直觉背后,藏着一个远比表面数字更复杂的故事。
到底是什么力量,让这张遍布城乡的大网既扛得住高负债,又稳得住老百姓的电费单?
先把两张表摊开看看。
截至2024年末,国家电网负债约3.16万亿元,南方电网负债约8301亿元,二者加起来差不多3.99万亿元。
这个数字一亮出来,很容易被解读成"电网快撑不住了"。
可要是只盯着"负债"两个字下判断,就好比只看一个人房贷余额,却不问他有房、有车、还有稳定工资。
会计口径里的负债,跟老百姓理解的"欠钱窟窿"根本不是一回事。
国家电网同期总资产约5.82万亿元,资产负债率约54.2%,其中真正的有息债务只有一部分,剩下的大头是应付账款、合同负债这类经营性往来款——说白了,是生意场上正常的账期,不是银行催命的贷款。
南方电网总资产也在1.35万亿元这个量级。
把资产和负债并排一看,那种"要爆雷"的紧张感一下子就淡了。
真正值得追问的,其实是这些钱花到哪儿去了、换来了什么。
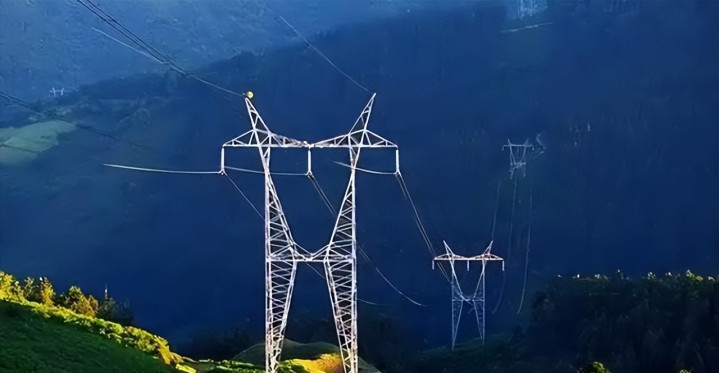
翻一翻这些年电网的投资清单,答案挺明确:一座座变电站、一条条跨省输电通道、深入乡镇的配电网络、还有覆盖全国的调度系统。
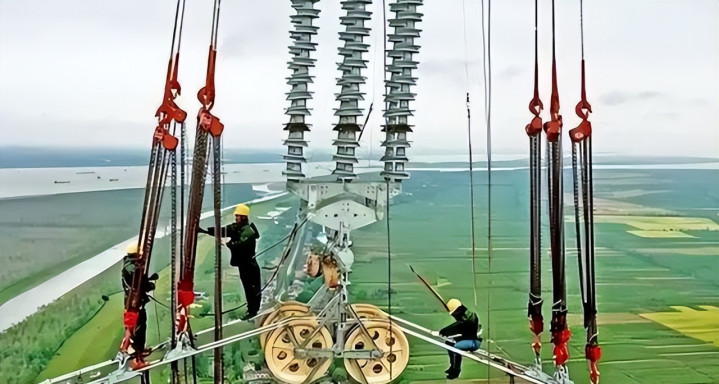
这些东西全是"重资产",前期砸钱狠,回收周期动辄二三十年。
要是拿开奶茶店那种"三年回本"的算盘去比,电网肯定显得又笨又慢。
但基础设施要是只挑赚钱快的项目干,那川西山沟里的村子、内蒙古草原上的牧民点,可能永远排不上通电的号。
顺着这个思路,就得说说电网这些年为什么敢往前冲。
第一层底气,来自规模。
据国家能源局公布的数据,2025年中国全社会用电量首次突破10万亿千瓦时大关,达到10.3682万亿千瓦时。
全国发电装机容量攀升到38.91亿千瓦。
这里得多啰嗦一句,用电量说的是"千瓦时",也就是老百姓常说的"度",而装机容量是"千瓦",两者不是一回事,别看数字大就混着用。
庞大的规模不等于自动就安全,但它给全国一盘棋的调度留出了空间。
华东用电高峰,可以从西北调;西南水电汛期发不完,可以送到长三角。
摊子越大,管起来越费劲,但网架越结实,抗住局部风吹草动的能力就越强。
第二层底气,是特高压。
这三个字听着挺技术,说白了就是"电的高速公路"。
中国的能源和用电中心天生就是错位的——八成的煤炭、风能、太阳能资源集中在西部和北部,七成的用电需求扎堆在中东部。
要把甘肃戈壁滩的风电、四川大山里的水电送到上海写字楼的空调里,普通的输电线路根本扛不住这么长距离、这么大容量的活儿。
特高压的意义就在这儿。
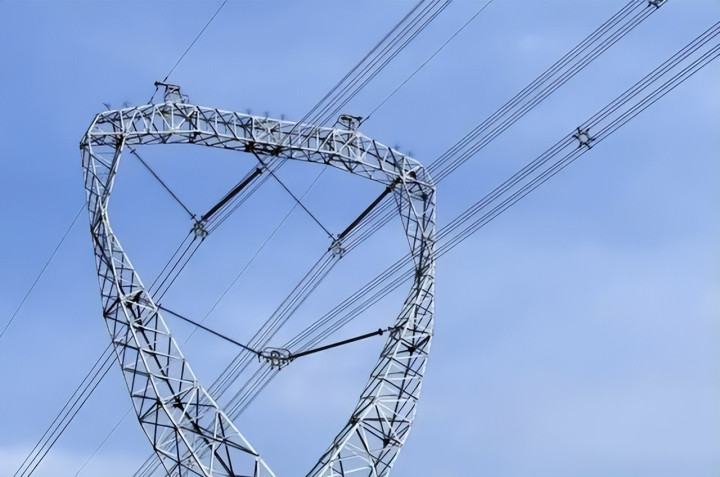
据国家能源局披露,到2025年底,全国已经建成24条直流、21条交流,一共45条特高压输电通道,把大江南北的能源版图重新缝合到一起。
搞特高压真正的门槛,也不是把电压往上拧那么简单。
背后牵扯到大型变压器、绝缘材料、换流阀、保护控制、系统仿真、工程建设、跨省调度等一整串环节。
历史上,美国、前苏联、日本都研究过类似技术,苏联和日本还真建过线路,但都没形成中国今天这种大规模、交直流并行、常年商业化运行的体系。
真正难复制的,从来不是某一台高大上的设备,而是让几万个技术环节、几十个行政区域、几百家电力企业长期咬合在一起转动的那种协同能力。
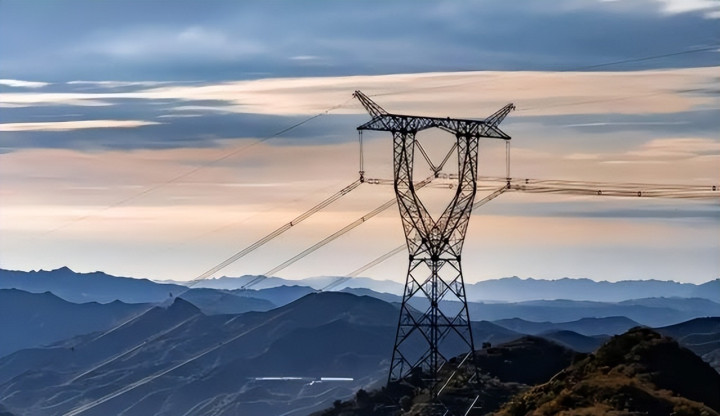
这活儿,光靠砸钱砸不出来。
第三层底气,才是真正跟"电价稳定"直接挂钩的部分——定价和治理机制。
中国居民电价、农业电价长期低于实际供电成本,那部分差额去哪儿了?
主要靠几条路子共同消化:政策性交叉补贴、受监管的输配电价、"准许成本加合理收益"的定价机制,以及电网企业长期的资本投入。
简单点说,工商业用户的电价里,含有一部分补贴居民用电的成分。
但这里得把话说清楚,不能简单粗暴地理解成"工厂替居民全埋单",也不能想当然认为差额全靠财政兜底。
这里面既有价格机制的调节,也有电网内部的成本平衡,还有几十年一以贯之的长期资本沉淀。
这套安排背后有个更根本的判断:电力在中国被当作经济运转的底层公共品,而不是那种可以随行就市涨价的普通商品。
电价要是像股票一样上蹿下跳,钢铁厂、化工厂扛不住,餐馆、快递、超市也扛不住,最后每一件商品的价格标签都会跟着抖。
居民电费每千瓦时看着就几毛钱,背后连的却是整个社会的成本坐标系。
把这条基线稳住,等于给经济运行画了一根靠得住的锚。
再看看隔壁邻居的做法,对照一下就更明白了。
据美国能源信息署披露,2025年美国居民平均电价大约每千瓦时17.30美分。
美国的电力体系并不像有些人想的那样全是私营,而是投资者所有的公用事业公司、公营机构和合作社混着搭起来的。
2021年得州那场寒潮,少数选了实时批发电价套餐的用户确实收到过上万美元的账单。
不过这事儿主要是特殊定价机制撞上极端天气的极端结果,不能一概而论说所有美国家庭都挨了这么一刀。
但即便撇开那次冲击,居民电价随批发市场剧烈波动的风险,在那套体系里始终存在。
低电价当然不等于成本凭空消失了。
AI炒股配资它只是换了一种分摊方式——部分成本被摊到工商业用户身上,部分被压进电网企业的资本开支和长期负债里,最终还是由整个经济体系共同扛。
所谓"低电价"从来不是没代价,而是选择了另一种代价的承担方式。
这种选择最直观的结果,就是普遍服务。
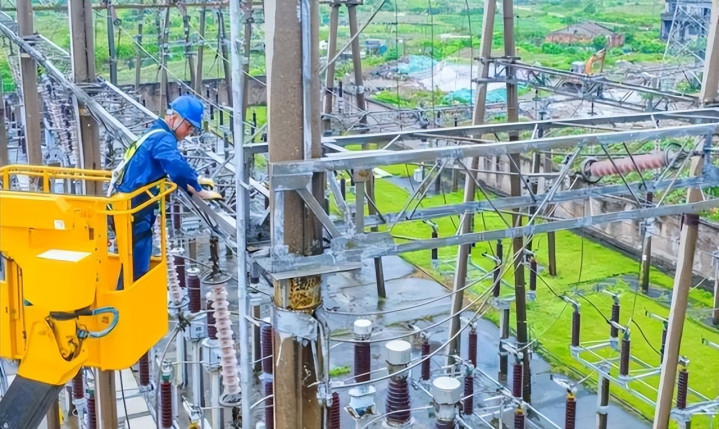
据国家能源局公开信息,到2015年底,中国完成了无电人口通电任务,让约4000万人用上了电。
对偏远山区、人口稀疏的地方来说,单独拉线、建分布式电源,账面上很难划得来。
可公共电网不能只算局部利润,还得看基本民生和区域均衡。
这也是国有电网和纯商业电力公司最大的分野——前者除了算经济账,还得担着普遍服务、能源安全和区域协调的活儿。
供电可靠性也从另一个侧面说明问题。
据国家能源局发布的数据,2024年全国平均供电可靠率达到99.924%,户均停电时间约6.71小时,其中城市大约1.99小时,农村大约7.46小时。
杭州这样的城市,全年平均停电时间已经压到6.01分钟左右,走在国内前列。
国家能源主管部门也公开表示,全国已经连续多年没出过大面积停电事故。
当然,这可不等于中国电网从此就不停电了。
极端高温、暴雪洪水、设备故障、燃料紧张、新能源出力不稳、网络安全威胁,都可能带来局部性、阶段性的供电影响。
任何一个超大型电力系统,都不敢拍胸脯保证永远不出岔子。
真正意义上的可靠,不是喊出"永远不出事"的口号,而是出了事能快速隔离、别的地方不被拖累、供电赶紧恢复。
回到最初那个近4万亿的负债数字。
它既不该被吹成什么了不起的勋章,也不该被贴上"危机在即"的标签。
真正值得盯着看的,是电网企业的资产质量、经营现金流、债务期限结构、投资效率,以及电价机制能不能跟这一切匹配得上。
只要新增的负债确实变成了有效资产,换来更强的输电能力、更稳的供电和更广的公共服务,它就有基础设施投资的合理性。
反过来,如果哪些项目投下去效率下滑,长期收益覆盖不了融资成本,那就得敲警钟。
国企担着公共责任,不等于投资可以不讲效率,更不等于负债可以撒开手无限扩张。
元股证券:ygzq.hk中国电网最特别的地方,不是"欠了一屁股债还能硬顶",而是把商业收益、产业成本和公共服务塞进了同一本账里通盘打理。
一张覆盖十几亿人口的电网,从来不是靠账面上某个漂亮数字撑起来的,也不是靠某句响亮口号立住的。
它是几十年工程积累、制度设计和责任担当共同织出来的东西。
看懂这一点,就不至于被一个孤零零的负债数字唬住,也不至于被一串亮眼的可靠率冲昏头脑。
真正值得欣慰的,是这套体系一边跟自身的成本压力较劲题材退潮信号,一边把最基础的民生底线守住了;真正需要盯紧的,是它未来能不能在新能源快速涌入、用电结构剧烈变化的浪潮里,继续把这份平衡走稳走远。
元股证券官方网站提示:本文来自互联网,不代表本网站观点。